Caro lettore o lettrice di Only Fish, prima di passare ai contenuti di questa settimana, oggi non posso che iniziare con una micro parentesi promozionale perché è iniziato il periodo del Black November e ti devo segnalare due iniziative importanti.
Se non te ne frega niente puoi ovviamente passare oltre ma non avere timore di promuovere i propri prodotti e servizi è assolutamente coerente con l’avere un buon rapporto mentale con il denaro e la ricchezza che sono due tra gli argomenti ricorrenti nei miei contenuti.
Insomma, bando alle ciance, leggi qua sotto e, se vuoi un consiglio, registrati subito per usufruire delle diverse opportunità di questo periodo:
- Webinar gratuito ETF Portfolio, martedì 10 novembre a partire dalle 20,30. Luca Giusti ed io apriremo i portafogli ETF di cui ti parlo spesso e ne sveleremo segreti, risultati storici, drawdown e, chi più ne ha, più ne metta. Al termine, promozione Black November per chi è interessato ad iscriversi al corso e passare dalla teoria all’azione. Per partecipare clicca QUA.
- Offerte e promozioni Black November. Quest’anno, niente catalogo di sconti e sconticini e niente overdose di proposte a chi non è interessato. Abbiamo deciso di fare una cosa più semplice e di solito più apprezzata. Chiediamo direttamente a te, tramite un brevissimo questionario, quali sono i tuoi obiettivi e le tue aree di interesse in relazione ai corsi e ai servizi di coaching che proponiamo. Appena ci arrivano le tue risposte, uno dei nostri Tutor ti messaggia e fissate una chiacchierata gratuita di orientamento formativo. Se qualcosa ti convince, ti iscrivi risparmiando un po’ di soldini rispetto al resto dell’anno. Se non ti convince o non è il momento, amici come prima ma ne avrai approfittato per chiarirti le idee con un momento di confronto individuale. Per spiegartelo meglio ho registrato un brevissimo video, lo trovi QUA.
Parliamo di focus e ribilanciamento
Conclusa la parentesi Mastrota, torniamo ai nostri contenuti.
La settimana scorsa abbiamo parlato del drawdown e ti ho chiesto se saresti riuscito a restare a bordo durante la tempesta. Oggi ti faccio una domanda meno drammatica ma, credimi, altrettanto insidiosa: riusciresti a restare a bordo e concentrato quando non succede niente?
Perché la verità è che la maggior parte degli investitori non affonda nella burrasca. Affonda nella noia. Perché sì, diciamocelo chiaramente, investire con successo il proprio denaro non somiglia a quello che vedi nei film su Wall Street. Il più delle volte, più che Gordon Gekko, ti sentirai come un umarell che osserva un cantiere con le braccia incrociate dietro la schiena. Una noia infinita ma, come dico sempre ai miei allievi, non ci si deve divertire gestendo i propri soldi ma facendo altro con i profitti guadagnati e, bada bene, quello che ti sto dicendo non è una battuta ma una distinzione importantissima.
Funziona come con la cyclette comprata a gennaio. Le prime settimane la usi tutti i giorni, a marzo ci appoggi le camicie da stirare, a giugno è ufficialmente un appendiabiti con i pedali. Il problema non era la cyclette. Era che contavi sull’entusiasmo, e l’entusiasmo ha la durata di uno yogurt.
Con gli investimenti succede lo stesso. Si parte carichi, si sceglie la ricetta, si fanno i primi versamenti. Poi la vita riprende il sopravvento, i mesi passano e il portafoglio va avanti da solo, senza che nessuno lo guardi più. In teoria sarebbe una figata: guadagni senza fare quasi niente. In pratica, dopo un po’ ti viene la smania di fare altro e ti incasini da solo cercando adrenalina.
Ecco perché a Intelligenza Finanziaria insisto su un concetto poco glamour: il controllo non è un atto eroico che fai una volta. È un’abitudine noiosa che ripeti.
Lo spritz lasciato al sole
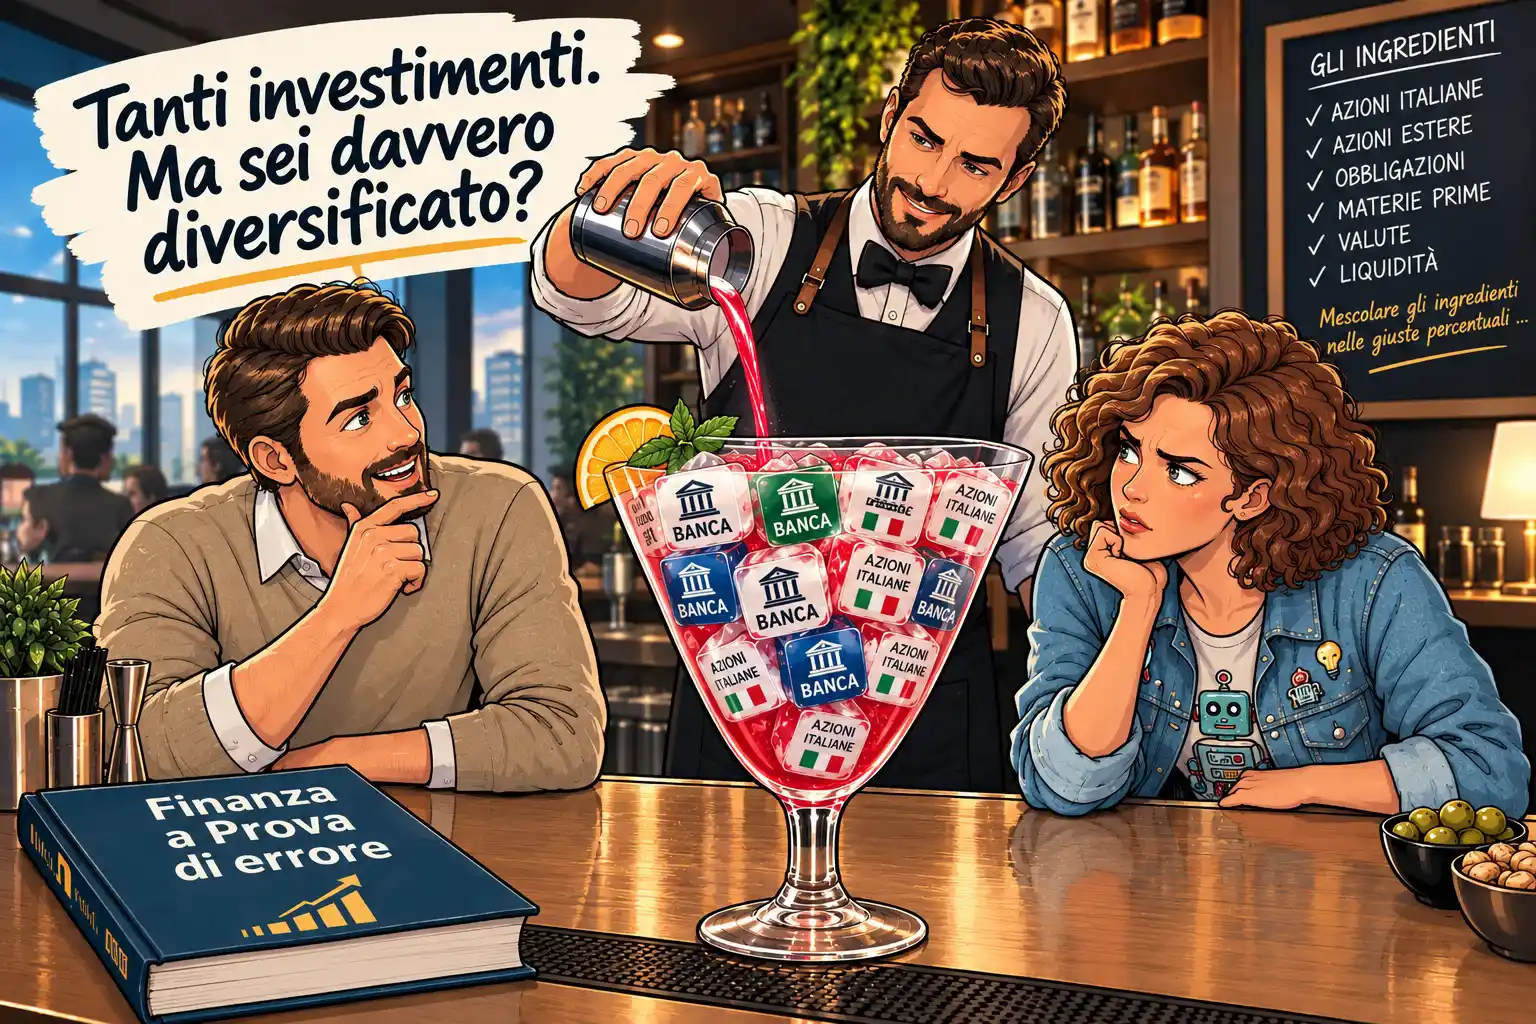
Se ti ricordi, qualche episodio fa avevamo usato lo spritz come una metafora per capire il concetto dello “strumento contenitore” che deve essere diversificato ma con le opportune proporzioni. Torniamo quindi al bar, perché c’è un fenomeno che chiunque abbia ordinato un cocktail conosce bene.
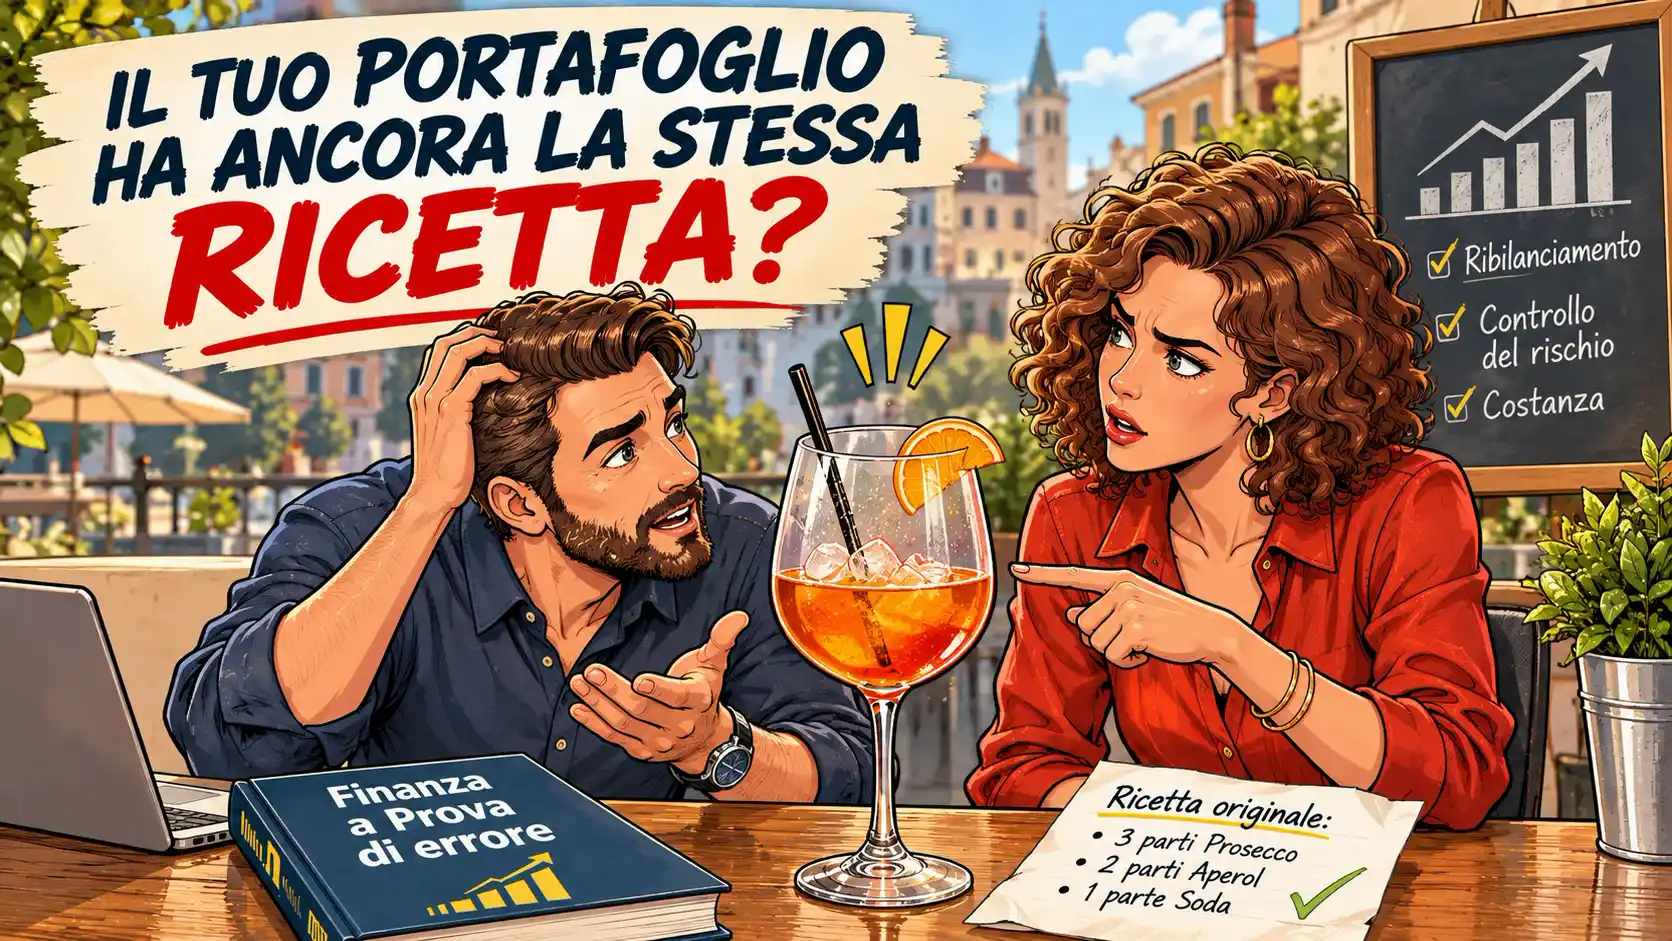
Te lo servono perfetto: tre parti di prosecco, due di Aperol, ghiaccio. Poi ti metti a chiacchierare, passa mezz’ora e il ghiaccio si scioglie. Gli ingredienti sono sempre quelli, ma le proporzioni sono cambiate e quello che bevi non è più lo spritz che avevi ordinato.
Il tuo portafoglio fa esattamente la stessa cosa. Le azioni salgono più delle obbligazioni, oppure scendono di più, e la ricetta che avevi scelto con tanta cura si deforma senza che tu muova un dito.
Rimetterla a posto ha un nome, ed è il termine tecnico di oggi: ribilanciamento. Te l’avevo accennato due settimane fa parlando del portafoglio statico.
Ribilanciare, con i numeri
Prendi un portafoglio da 10.000 euro con una ricetta 60/40: 6.000 euro in azioni e 4.000 in obbligazioni.
Un anno buono. Le azioni salgono del 20% e diventano 7.200 euro, le obbligazioni restano ferme. Totale 11.200 euro, ma adesso le azioni pesano il 64%. Ribilanciare significa vendere 480 euro di azioni e comprare obbligazioni, per tornare al 60/40.
Un anno brutto. Le azioni scendono del 30% e diventano 4.200 euro. Totale 8.200 euro, e le azioni pesano solo il 51%. Ribilanciare significa spostare 720 euro dalle obbligazioni alle azioni.
Hai notato cosa è successo? Nel primo caso hai venduto qualcosa che era salito, nel secondo hai comprato qualcosa che era sceso.
Vendi caro e compri a sconto, senza dover indovinare niente.
Non perché sei un genio, ma perché te lo dice la ricetta.
Attenzione però: è proprio nell’anno brutto che la pancia ti urla di fare il contrario. Comprare azioni mentre tutti scappano non è da tutti. Richiede una regola scritta e compresa in profondità quando ancora non hai il denaro sul piatto che ti muove l’emotività.
Due avvertenze, per onestà intellettuale.
Il ribilanciamento non è in sé una garanzia di guadagno: serve a tenere sotto controllo il rischio della tua ricetta, non promette di farla rendere di più.
Inoltre, ogni operazione ha un costo e, se vendi in profitto, anche delle tasse da pagare (che puoi differire per avere una maggiore efficienza fiscale, ne parliamo all’interno di ETF Portfolio). Ecco perché si fa a scadenze fisse, non ogni volta che il mercato starnutisce.
Tre automatismi che lavorano al posto tuo
Visto che ci serve rimanere focalizzati nel tempo e che sull’entusiasmo non si può contare, conviene affidarsi a qualcosa di più solido: abitudini che non dipendono dall’umore.
Il versamento automatico. Ne abbiamo parlato nell’Episodio 3: prima paga te stesso, con un trasferimento che parte da solo il giorno dopo lo stipendio. Vale anche per gli investimenti: un piano di accumulo che parte ogni mese non ha bisogno della tua forza di volontà.
Il ribilanciamento in agenda. Scegli una data fissa, a scadenze regolari (sul quando farlo ci sarà un altro passaggio all’interno del corso), e segnala sul calendario come faresti con il tagliando dell’auto. Quel giorno controlli le proporzioni e, se si sono spostate, le rimetti a posto. Fine. Se non gestisci il portafoglio di Ray Dalio ci metterai di norma dai dieci ai trenta minuti a esagerare.
Le regole per la tempesta. Riprendi la frase dell’esercizio della settimana scorsa, “Se succedesse, io farei…”, e trasformala in una regola scritta da tenere vicino al conto titoli. Quando arriva la burrasca non devi decidere niente: devi solo ripassare quello che hai imparato e rimanere focalizzato sul metodo.
E nel resto del tempo? Guarda poco. Chi controlla il portafoglio tutti i giorni non ha più controllo, ha solo più ansia. Mezz’ora al mese basta e avanza.
Te l’ho detto, è noioso. È andare a Ibiza con i profitti guadagnati che è divertente.
E se la ricetta cambiasse da sola?
Il portafoglio statico si ribilancia per tornare sempre alla stessa ricetta. Quello dinamico, di cui ti ho parlato due settimane fa, fa un passo in più: cambia le proporzioni seguendo regole precise, fissate in anticipo, per adattarsi alle diverse fasi del mercato. È un pelo più complesso ma, per semplificarci la vita, nella nostra metodologia ci appoggiamo a un software che ci dice sempre cosa fare e quando farlo.
Se vuoi approfondire qualcosa di tutto questo spiegone, come già detto, hai due possibilità attive proprio in questa settimana.
La prima: compili il questionario e ti fai richiamare (occhio perché le promo Black November valgono solo fino al 17/11, non ridurti all’ultimo minuto).
La seconda: partecipi al webinar di ETF Portfolio di martedì 10 novembre.
Il tuo esercizio di questa settimana
Apri il calendario adesso, non dopo. Fissa due appuntamenti con te stesso: la data del prossimo ribilanciamento e mezz’ora al mese per dare un’occhiata al portafoglio. Poi scrivi su un foglio la tua regola per la tempesta e mettila dove la vedi.
Tempo totale: dieci minuti. È il controllo più economico che esista.
Ça va sans dire: vale solo se il tuo portafoglio è costruito con metodo e adeguatamente diversificato perché se è costruito a casaccio, in tutta sincerità, anche ribilanciandolo non realizzerai granché.
La prossima settimana, a pochi giorni da Intelligenza Finanziaria (ultima chiamata, il 20/21/22 novembre saremo in aula), facciamo un passo di lato e parliamo di trading: cosa lo distingue dall’investing e perché non è un obbligo per tutti.
Ci vediamo lunedì prossimo, sempre sotto controllo.
Roberto
3 giorni dal vivo per costruire il tuo piano finanziario completo: dalla psicologia del denaro alla gestione pratica dei risparmi, dagli investimenti in ETF alle strategie di trading. Le basi che nessuno ti ha mai insegnato, spiegate in modo chiaro e applicabile da subito.