Ti propongo un piccolo esperimento, da fare prima ancora di leggere il resto della puntata.
Apri l’ultimo estratto del tuo conto titoli, o il riepilogo che ti manda la banca, o i documenti di quella polizza che hai sottoscritto qualche anno fa.
Scegli un investimento qualsiasi e chiediti: cosa contiene?
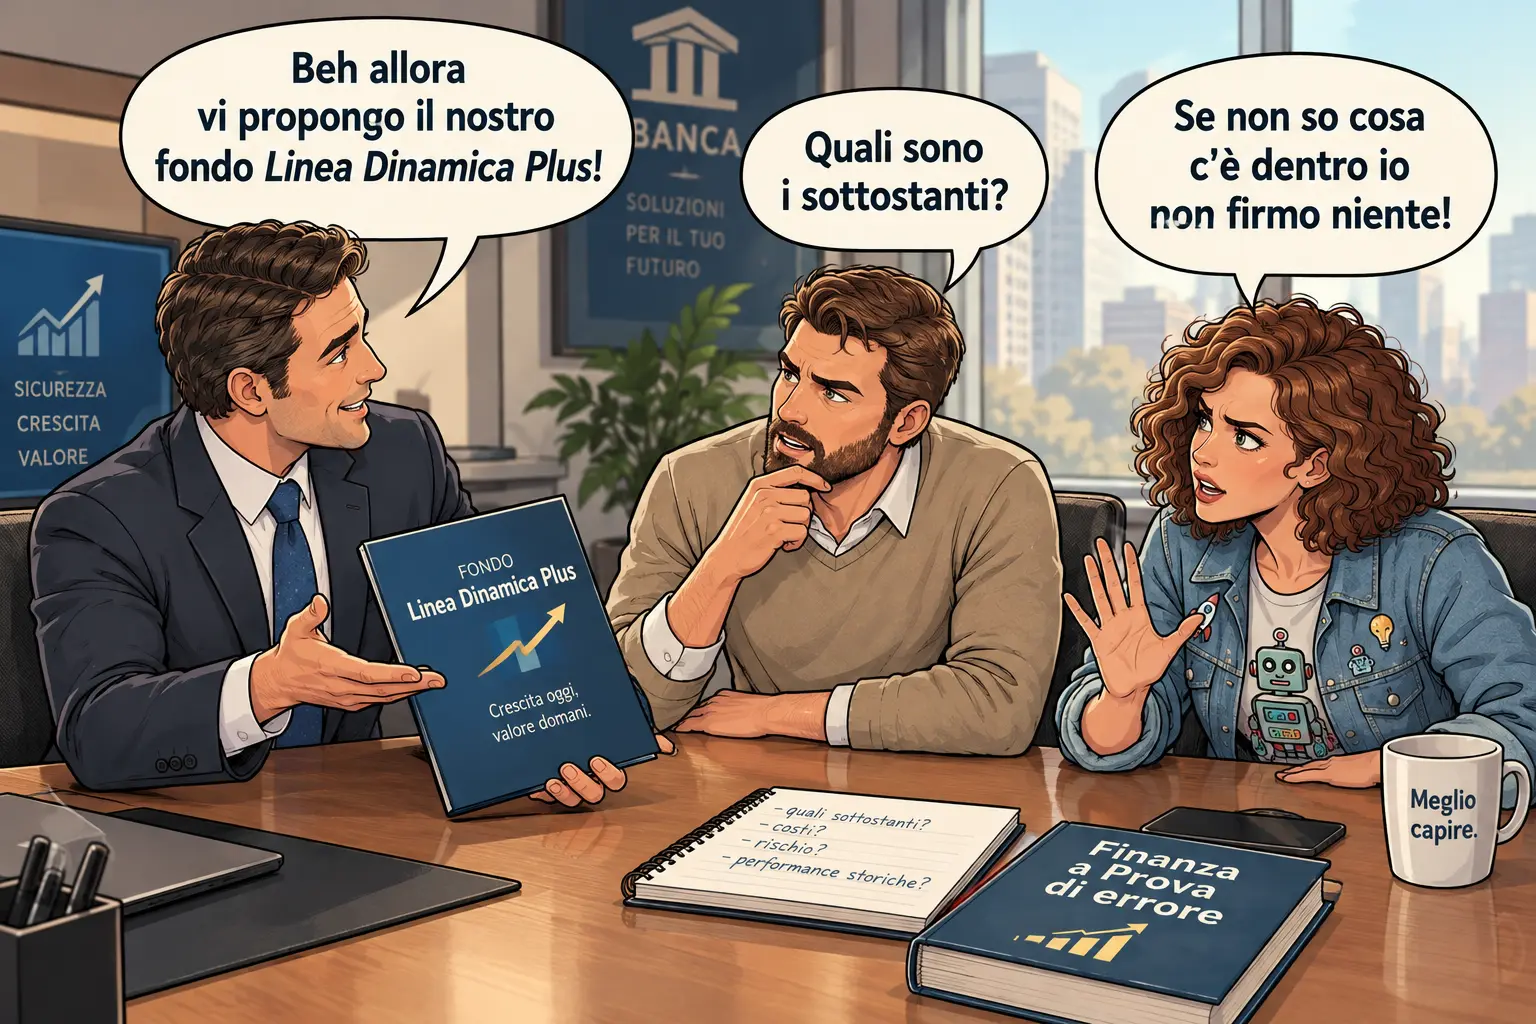
Fai attenzione: non ci interessa il nome commerciale, che spesso suona come una promessa con formulazioni tipo “Linea Dinamica Plus”, “Soluzione Futuro Sereno” e simili.
Vogliamo conoscere proprio il contenuto. In cosa investe quel contenitore?
Azioni? Obbligazioni? Materie prime? Di quali Paesi, di quali aziende, in che proporzioni?
Se ti sei perso tra sigle, allegati e note a piè di pagina non demoralizzarti, avendo sin qua insegnato Intelligenza Finanziaria a più di 7.000 allievi posso testimoniarti che sei in ottima e numerosa compagnia.
Questa difficoltà nel comprendere cosa contengano i tuoi investimenti ci porta dritti al contenuto di oggi. Introduciamo un nuovo termine tecnico che ti chiedo di fare tuo: sottostante.
Uno spritz, per favore
Il sottostante è ciò che c’è dentro uno strumento finanziario e da cui dipende il suo valore. Se il sottostante sale, lo strumento sale. Se il sottostante crolla, lo strumento crolla con lui, qualunque nome abbia stampato sulla copertina.
L’esempio più semplice che conosco si ordina al bar.
“Spritz” è un nome commerciale. Lo conosciamo tutti, lo ordiniamo senza pensarci. Ma cosa c’è dentro? La ricetta classica dice tre parti di prosecco, due parti di Aperol, uno spruzzo di soda, ghiaccio e una fetta d’arancia. Quelli sono i suoi sottostanti. Se il prosecco è scadente, lo spritz è scadente, anche se il cameriere te lo serve nel bicchiere più elegante del locale. Se poi gli ingredienti rimangono gli stessi ma inverto le percentuali di prosecco e di Aperol il gusto e il tasso alcolico dello Spritz cambiano, e nemmeno di poco.
Cominci a capire?
Pensa che nella nostra metafora c’è un dettaglio che rende l’esempio ancora più calzante. L’Aperol, a sua volta, ha una ricetta che il produttore tiene segreta. Ecco, molti prodotti finanziari funzionano esattamente così: ricette dentro altre ricette, e più livelli ci sono, più diventa difficile sapere cosa stai bevendo davvero. Ma non solo. Più livelli ci sono e più la società finanziaria che ha emesso lo strumento può moltiplicare il carico commissionale che, detto in maniera meno elegante, è quella percentuale dei tuoi soldi che si mette in tasca invece di investirli sui mercati per conto tuo. Ci torniamo tra poco.
Gli ingredienti sono pochi
La buona notizia è che, per quanto il mondo della finanza si diverta a inventare cocktail dai nomi esotici, gli ingredienti di base sono pochi e piuttosto semplici.
La liquidità rappresenta il denaro pronto all’uso: serve per le emergenze e le spese vicine ma non per costruire patrimonio, perché lasciata ferma evapora.
Oro, argento, altre materie prime, immobili, persino valute come l’euro, il dollaro e il franco svizzero sono esempi di sottostanti. Anche le criptovalute come il bitcoin e l’ethereum possono esserlo. Ma la parte del leone la fanno quasi sempre azioni e obbligazioni.
Le azioni sono pezzetti di proprietà di un’azienda. Se l’azienda cresce e guadagna, il tuo pezzetto vale di più e a volte ti paga una parte degli utili sotto forma di dividendo. Se va male, vale di meno. Non hanno scadenza e non promettono nulla: sono più volatili e, storicamente, nel lungo periodo hanno reso in maniera importante, ampiamente più delle obbligazioni.
Le obbligazioni sono invece prestiti. Presti denaro a uno Stato o a un’azienda, che si impegna a pagarti un interesse e a restituirti il capitale a una data stabilita. Sono meno volatili e rendono meno delle azioni, ma attenzione al luogo comune “le obbligazioni sono sicure e non scendono”: scendono eccome, soprattutto quando i tassi di interesse salgono. Inoltre, hanno il loro bel profilo di rischio, pur se totalmente diverso da quello delle azioni dato che la loro solidità dipende interamente da quella della controparte che ha ricevuto il prestito.
Un passaggio tecnico ma importante sulle obbligazioni
Qui riprendo lo spoiler della settimana scorsa sulle obbligazioni bancarie, perché merita due righe in più. Dal 2016 in Europa è in vigore il cosiddetto bail-in: se una banca va in crisi, a coprire le perdite vengono chiamati prima gli azionisti, poi i possessori di obbligazioni subordinate, poi quelli di obbligazioni ordinarie e, in ultima istanza, i correntisti per la parte dei depositi oltre i 100.000 euro. In Italia sappiamo bene cosa significa: nel novembre 2015, con la risoluzione di Banca Etruria, Banca Marche, CariChieti e CariFerrara, migliaia di risparmiatori videro azzerate le loro obbligazioni subordinate.
Molti di loro le avevano comprate allo sportello, convinti di avere in mano un investimento tranquillo. In tanti si sono rovinati. Un pensionato si è persino tolto la vita e tutta la vicenda mi ha spezzato il cuore perché è una tragedia che avrebbe potuto essere evitata se dal lato della banca ci fosse stata più trasparenza ed etica commerciale (che sarebbe bello attendersi ma che purtroppo spesso non c’è) ma anche se dalla parte dei risparmiatori ci fosse stata la difesa di quella competenza e consapevolezza che mi sforzo da una vita di predicare. Sì, dopo ci sono stati processi e indennizzi parziali ma sono cose che non dovrebbero succedere. Mai.
Tornando nel tecnico, il problema in quei casi non era la volatilità. Era il sottostante.
I cocktail già pronti
Comprare uno per uno gli ingredienti giusti, in quantità sufficienti a diversificare, richiede capitale, tempo e competenze. Per questo esistono gli strumenti contenitore: cocktail già miscelati che contengono decine, centinaia o migliaia di titoli diversi.
Il fondo comune di investimento è gestito (teoricamente) in modo attivo: c’è un gestore (che fa la parte del barman), che sceglie gli ingredienti e cerca di fare meglio di un indice di riferimento. Sulla carta è un’idea bellissima. Nella pratica, i rapporti SPIVA che S&P Dow Jones Indices pubblica da anni raccontano una storia diversa: sull’arco di dieci anni, la grande maggioranza dei fondi azionari attivi fa peggio del proprio indice di riferimento. Ma nel frattempo si fa pagare per il tentativo.
L’ETF fa una cosa più modesta e, proprio per questo, spesso più efficace: non prova a battere il mercato, si limita a replicare un indice, seguendone la ricetta alla lettera. Niente barman creativo da pagare, di conseguenza costi molto più bassi. E la ricetta è pubblica: puoi sempre sapere quali sono i sottostanti e in che proporzioni.
Il costo che non vedi
Ogni contenitore ha un costo annuo, che trovi nei documenti alla voce “spese correnti” o con la sigla TER. Non lo paghi con un bonifico, ti viene sottratto in silenzio dal valore dell’investimento, anno dopo anno. Proprio per questo quasi nessuno lo guarda.
Facciamo un esempio con valori verosimili. Ipotizziamo di investire 30.000 euro sullo stesso mercato azionario con due strumenti diversi: un fondo comune attivo con spese correnti dell’1,8% annuo e un ETF con spese dello 0,2%, oggi un costo tipico per gli ETF sui principali indici.
Il fondo ti costa 540 euro l’anno. In dieci anni sono 5.400 euro, in venti 10.800.
L’ETF ti costa 60 euro l’anno. In dieci anni sono 600 euro, in venti 1.200.
La differenza, su vent’anni, è di 9.600 euro. E sono conti semplificati per difetto, perché non considerano che quei soldi, se fossero rimasti investiti, avrebbero prodotto a loro volta altri rendimenti.
Ricordi il rendimento reale della settimana scorsa? I costi sono la prima voce che lo erode, e sono l’unica che dipende interamente da te.
E tutto il resto?
Polizze unit linked, certificati, gestioni patrimoniali, fondi di fondi, prodotti a capitale protetto. Di cocktail ce ne sono a centinaia, e te ne propongono di nuovi in continuazione.
Non sono il male assoluto, e alcuni hanno una loro logica in situazioni specifiche. Ma quasi tutti sono combinazioni degli stessi ingredienti, miscelate in contenitori più complessi, e con i soliti effetti collaterali: costi più alti e meno trasparenza.
Per questo, davanti a qualsiasi proposta, le domande da fare sono sempre le stesse tre.
- Quali sono i sottostanti? Azioni, obbligazioni, liquidità, di chi e in che proporzioni?
- Quanto mi costa? Non solo le spese correnti, ma anche eventuali costi di ingresso, di uscita e commissioni di performance.
- Posso uscire quando voglio, e a che prezzo? Alcuni prodotti prevedono penali o vincoli temporali che scopri solo quando ti servono i soldi.
La regola d’oro che ripeto a ogni corso è sempre la stessa: semplice vince su complesso, quasi sempre. Se non riesci a spiegare a un amico in due minuti cosa hai comprato, probabilmente non lo hai capito nemmeno tu.
Sapere cosa stai bevendo
E arriviamo alla nostra parola.
Il controllo, sugli strumenti, ha una forma molto concreta: conoscere i sottostanti. La maggior parte delle persone che incontro conosce il nome del prodotto e la banca che lo ha venduto. Non sa cosa c’è sotto, quanto le costa e come si comporterà in occasione della prossima burrasca.
Chi non conosce i sottostanti non controlla nulla. Spera.
Il tuo esercizio di questa settimana
Riprendi l’esperimento da cui siamo partiti e fallo fino in fondo, su tutto quello che possiedi: conti, fondi, polizze, titoli, piani di accumulo. Per ogni voce scrivi le risposte alle tre domande: quali sono i sottostanti, quanto mi costa ogni anno, posso uscire quando voglio e a che prezzo.
Un consiglio pratico: ogni fondo ed ETF ha un codice identificativo di dodici caratteri, il codice ISIN, che trovi sull’estratto conto. Inseriscilo nella ricerca di siti come morningstar.it e troverai la scheda dello strumento, con composizione e spese correnti.
Conserva questo elenco, perché la prossima settimana ci servirà.
Gli strumenti si imparano usandoli
In una newsletter posso darti le definizioni e le domande giuste. Imparare a scegliere e combinare gli strumenti con i numeri veri è quello che facciamo a Intelligenza Finanziaria, tre giorni a Monza il 20, 21 e 22 novembre, in cui costruiamo insieme il tuo metodo, dalla mente fino ai portafogli. Per informazioni e iscrizioni clicca QUA.
Ora che conosci gli ingredienti, la prossima settimana passeremo alla ricetta: come combinarli in un portafoglio, quanto di ciascuno mettere e quali sono i tre modi in cui puoi gestirlo nel tempo.
Ci vediamo lunedì prossimo, sempre sotto controllo.
Roberto
3 giorni dal vivo per costruire il tuo piano finanziario completo: dalla psicologia del denaro alla gestione pratica dei risparmi, dagli investimenti in ETF alle strategie di trading. Le basi che nessuno ti ha mai insegnato, spiegate in modo chiaro e applicabile da subito.