Nuova puntata di “Sotto Controllo” e nuovo importante passo in avanti nella nostra introduzione al mondo degli investimenti visto che passeremo dalla comprensione dei sottostanti a quella dei portafogli.
Per riprendere la metafora della scorsa settimana, abbiamo compreso la natura dei singoli ingredienti, ora ci focalizziamo sul cocktail che li mette assieme. Parleremo di diversificazione e preparati perché tutti pensano di sapere cosa significhi ma sono in pochissimi ad averlo capito veramente.
Per farlo parto da un caso reale che mi è capitato durante un’Intelligenza Finanziaria di alcuni anni fa. Il corso era appena terminato, io ero felice ma anche stravolto dalla stanchezza, stavo salutando le ultime persone che mi ringraziavano prima di andarsene quando noto che uno di loro mi aspetta in un angolo con un mazzo di fogli in mano (per proteggere la sua privacy lo ribattezzeremo Riccardo).
Appena è rimasto l’ultimo in sala mi si è avvicinato dicendomi: “Roberto, tu lo sai che sei un bel bastardo, vero?”
Immagina la mia faccia. In verità non sembrava ostile per cui ho ribattuto con una smorfia e gli ho detto: “Beh, come feedback di fine corso non è male… perché mi dici questa cosa?” Lui si è aperto in un sorriso e ha spiegato: “Corso bellissimo ma io ho sofferto come un cane. Avrai fatto 40 esempi sugli errori da non fare… mi sono ritrovato in almeno 38 errori su 40!” Poi mi ha chiesto se poteva farmi vedere il suo portafoglio titoli.
Alcune cose mi sono saltate immediatamente agli occhi.
Le prime due: la quantità di titoli e il controvalore investito.
Era un portafoglio da circa 300.000 euro, distribuito su 30 azioni diverse.
La terza, il controvalore del momento: meno di 150.000 euro.
Era in perdita di oltre il 50% su un valore così importante ma, nonostante tutto, davanti ai miei occhi sgranati sorrideva, dicendomi: “Ora capisci perché ogni cosa che hai detto ha buttato sale sulle mie ferite? La situazione è questa da anni, ormai ci ho associato così tanto dolore che quasi non le guardo nemmeno più. Spero sempre di tornare in pari ma sarei disposto anche a perdere tutto pur di chiudere questa storia. Cosa posso fare?”
Avrei voluto dirgli tante cose che per bontà d’animo gli ho risparmiato. Ci siamo però seduti e abbiamo iniziato a parlarne.
La prima domanda che gli ho fatto è stata: “Riccardo, ma perché così tanti titoli?”
Lui: “Beh, perché sono tanti soldi e tutti dicono che bisogna diversificare!”
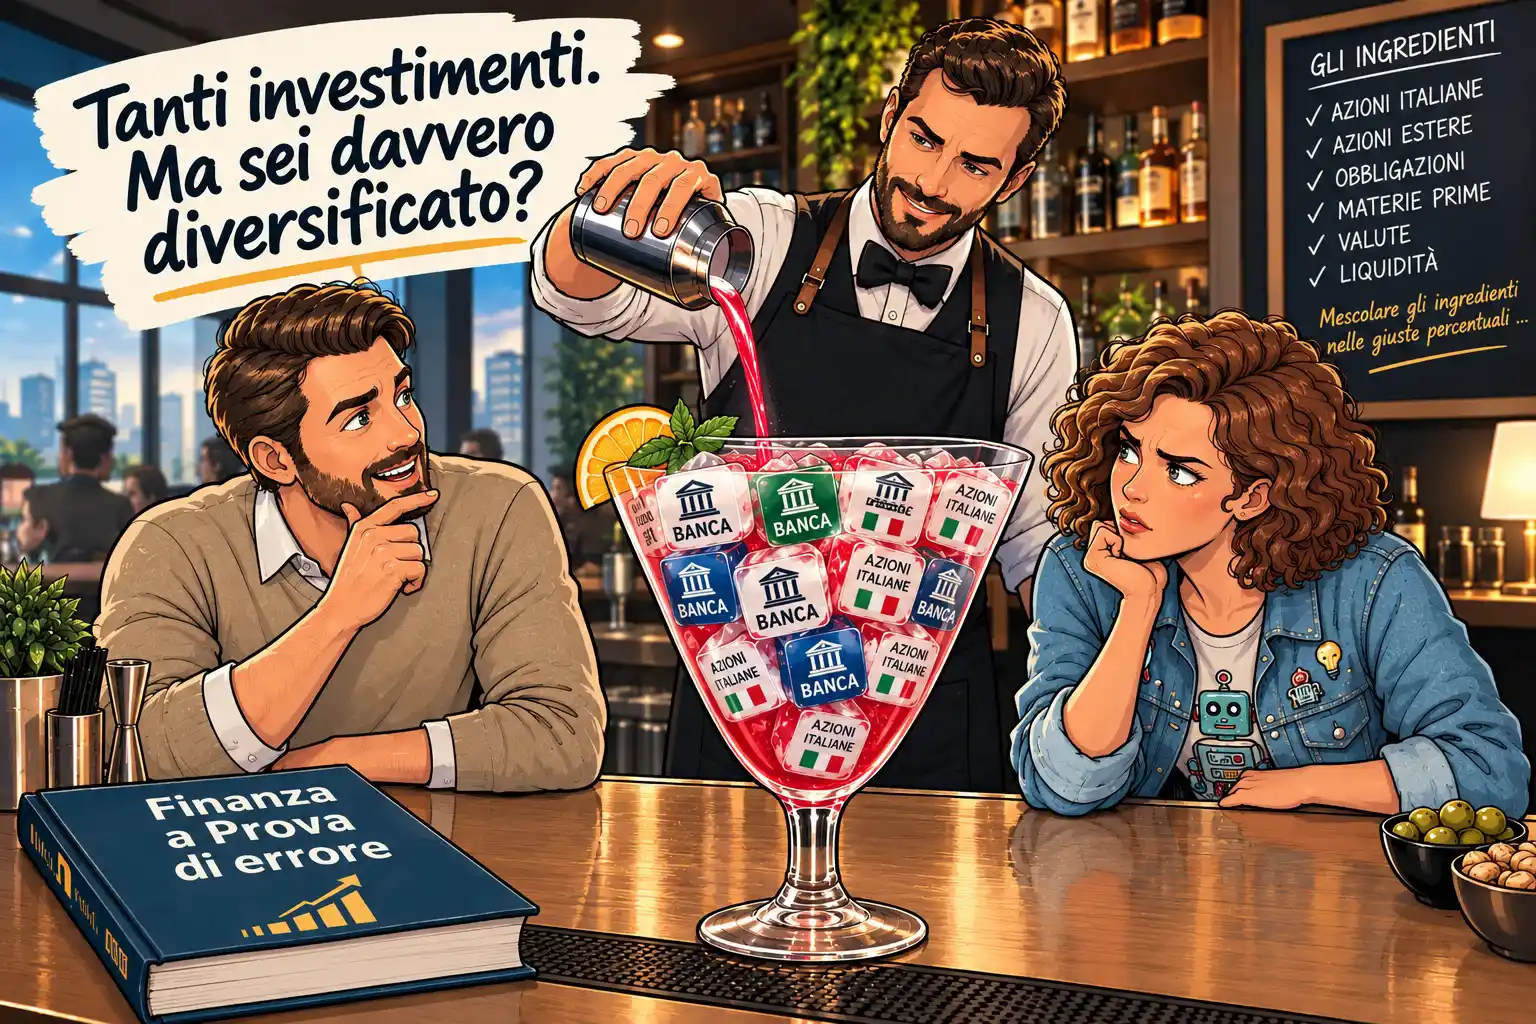
Io: “Eh, in teoria sì ma tu non hai davvero diversificato, guarda in cosa hai investito. Primo errore: sono solo azioni. Secondo errore: 28 su 30 sono azioni italiane che rappresentano un mercato piccolissimo di un’economia piena di problemi. Terzo errore: il 65% dei tuoi soldi è su pochi titoli bancari… tu pensi di aver diversificato ma in verità quello che hai fatto è investire in maniera molto concentrata sul mercato azionario italiano e soprattutto sul settore bancario”.
Non è stato un colloquio facile, né per me né per lui, e ti risparmio tutti i dettagli tecnici e i passaggi che si sono susseguiti da quel giorno in avanti durante il suo percorso con noi. Nel tempo Riccardo è diventato uno dei miei allievi più affezionati ma per lui rimettere in piedi il suo portafoglio non è stato semplice né rapido.
Il punto qui però è capire che quello che aveva fatto era costruirsi in maniera autonoma una diversificazione apparente ma non sostanziale e, esito alla mano, è un errore che ha pagato molto caro.
Diversificare “cum grano salis”
Diversificare non significa soltanto possedere tante cose.
Significa possedere cose che si comportano in modo diverso tra loro: che non salgono e non scendono tutte insieme, per le stesse ragioni, negli stessi momenti. Tecnicamente si dice: “investire in asset decorrelati”.
Si diversifica per tipo di ingrediente, azioni e obbligazioni prima di tutto. Per area geografica: Europa, Stati Uniti, resto del mondo. Per settore. Per valuta. E lo si fa per due ragioni molto concrete: ridurre il rischio complessivo e cogliere opportunità diverse in periodi diversi, perché nessuno sa in anticipo quale parte del mondo o del mercato farà meglio nei prossimi anni.
In teoria sembra facile ma serve competenza per farlo da soli o un consulente che ti guidi senza conflitto di interesse, e nessuna delle due cose si improvvisa.
Il primo errore tipico lo hai visto nella storia di Riccardo: è la diversificazione apparente.
Il secondo è la diversificazione eccessiva: decine di fondi, polizze e prodotti accumulati negli anni, fino a non sapere più nemmeno tu in cosa hai investito. Gestione complicata, costi che si sommano, controllo che svanisce. Di solito è la situazione in cui si ritrova chi ha un buon patrimonio investito e si è appoggiato al tipico consulente bancario che gli appioppa prodotti finanziari diversi ma senza un criterio organico tra loro, scelti più che altro perché sono quelli su cui la direzione commerciale della banca spinge di mese in mese. Lo so, è una tristezza ma purtroppo è anche la verità.
Cosa può fare un risparmiatore “fai da te”
Qui devo essere netto, anche a costo di apparirti come uno che vuole tirare acqua al proprio mulino.
Se sei e vuoi rimanere un risparmiatore fai da te senza investire in formazione, accetta un consiglio: non è una strada che ti porterà buoni risultati. Se invece mi segui con il desiderio di crescere allora, pur nella limitatezza di un articolo, alcune cose possiamo dircele.
La prima.
Ricorda la regola d’oro: semplice vince su complesso nella maggioranza dei casi.
Perché sceglierti da solo trenta azioni come ha fatto Riccardo quando puoi comprarti un ETF che è al suo interno già super diversificato in maniera scientifica e ben organizzata? Risparmi tempo, fatica, soldi e rischi molto di meno ottenendo immediatamente una diversificazione ancora non perfetta ma già più funzionale.
La seconda.
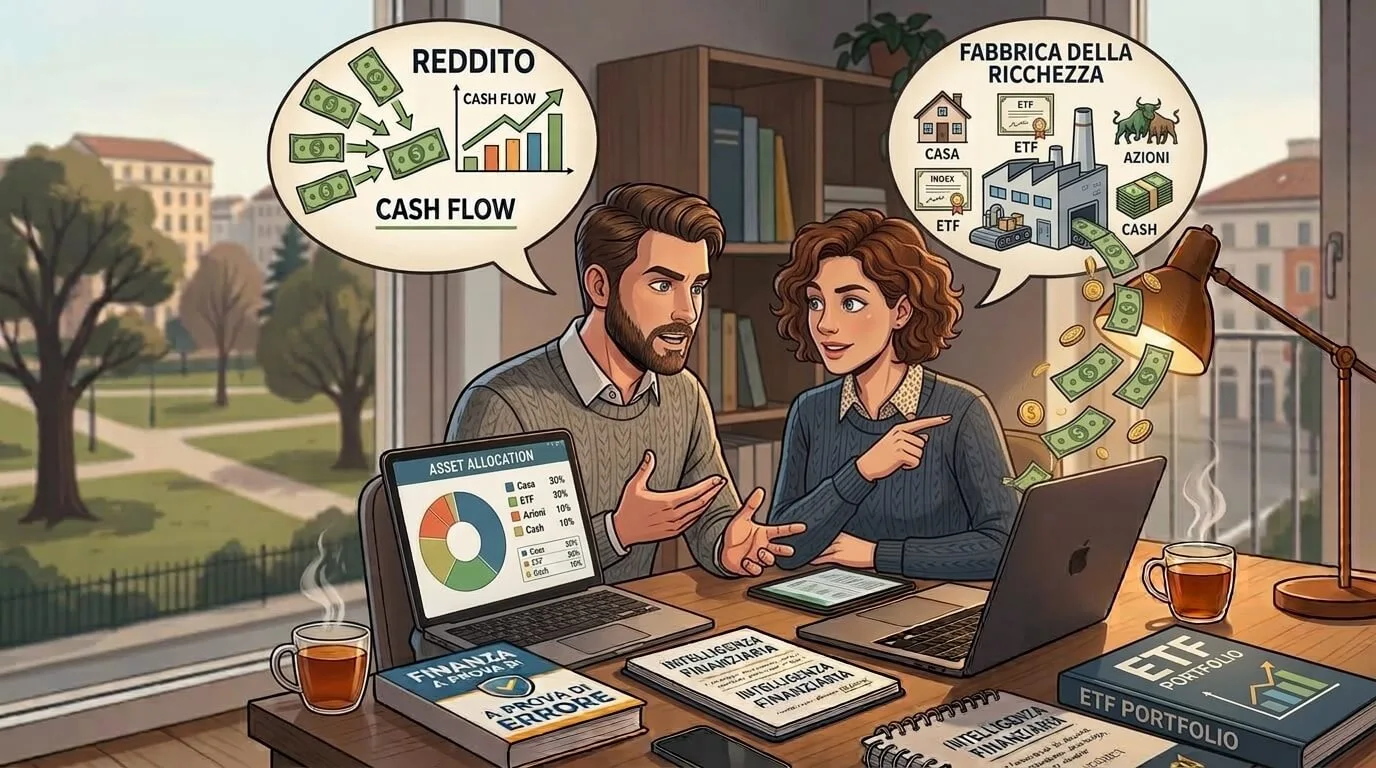
Impara il termine tecnico di oggi: asset allocation.
Tradotto senza giri di parole: in che proporzioni dividi il tuo denaro tra i diversi ingredienti. Quanta parte in azioni, quanta in obbligazioni, quanta in liquidità ed eventualmente quanta in altro. È la ricetta del tuo portafoglio che potrebbe venir costruito con semplicità tramite anche solo quattro o cinque ETF scelti opportunamente.
Ricordi lo spritz della settimana scorsa? Stessi ingredienti, ma se inverti le proporzioni di prosecco e Aperol ottieni un altro cocktail. Con il denaro è uguale: un portafoglio con 70 euro su 100 in azioni e 30 in obbligazioni e uno con le proporzioni invertite hanno gli stessi ingredienti, ma il primo oscillerà molto di più, nel bene e nel male.
Ci possiamo tornare sopra in futuro in maniera più tecnica ma per il momento ricorda questo: è la ricetta, molto più del singolo ingrediente, a determinare come si comporterà il tuo portafoglio.
Il portafoglio discrezionale
È quello che aveva cercato di fare Riccardo e hai visto come è finita.
Se scegli di costruirti un portafoglio discrezionale decidi tu, volta per volta, cosa comprare e cosa vendere in base alle tue analisi e al tuo giudizio. È miscelare a occhio, assaggiando e correggendo. È quello che prova a fare il barman dei fondi attivi di cui parlavamo la settimana scorsa, e abbiamo visto con quali risultati medi. È la modalità che richiede più tempo, più competenze e più esperienza. Ed è anche la più esposta a tutte le trappole mentali che abbiamo passato in rassegna quest’estate, perché ogni decisione passa dalla tua testa e dalla tua pancia.
Affascinante, certo, ma vuoi un consiglio da amico? Lascia perdere.
Portafogli per investitori consapevoli
Esistono molti modi per costruire portafogli ben pensati e abbiamo diversi programmi formativi avanzati su questo (chiamaci se vuoi saperne di più).
Vediamo assieme i due approcci più tipici.
Il primo: il portafoglio statico.
È un portafoglio con percentuali di asset allocation fisse e predeterminate, costruite analizzando tutti gli scenari più complessi del passato e misurando sia i rendimenti medi storici del portafoglio che le perdite di valore nei momenti di caduta dei mercati (il drawdown, di cui parleremo la prossima settimana).
Una volta scelta la composizione del portafoglio, si acquistano i titoli secondo le proporzioni stabilite e si mantengono nel tempo, riportandole a scadenze regolari ai valori di partenza quando i mercati le hanno spostate (è il cosiddetto “ribilanciamento”). È come preparare sempre lo stesso cocktail con il misurino in mano, senza improvvisare. Richiede pochissimo tempo ed è alla portata di chiunque. Il rovescio della medaglia è che quando i mercati scendono subisci la volatilità contraria.
Secondo approccio: il portafoglio dinamico.
È un portafoglio in cui i singoli titoli su cui investire e le proporzioni cambiano nel tempo, ma non a sentimento: cambiano in base a regole precise, fissate in anticipo, che ti dicono quando alleggerire un ingrediente e quando aumentarne un altro. È una ricetta con le varianti già scritte: se succede questo, un po’ meno di quello e un po’ più dell’altro. L’obiettivo è attraversare meglio le fasi difficili. Serve più competenza, oppure un software che ti dica esattamente cosa fare e quando farlo oltre alla disciplina di seguire le regole anche quando non ne hai voglia. Dati storici alla mano, di solito ne vale la pena.
Al netto delle differenze di approccio il messaggio importante è questo: se vuoi diventare un investitore consapevole e ben organizzato devi imparare a ragionare non sui singoli titoli ma in ottica di metodo e di portafoglio perché sono gli unici strumenti che ti possono difendere dalle incertezze dei mercati.
Se vuoi il controllo dei tuoi investimenti, questa è la strada da percorrere.
Il tuo esercizio di questa settimana
Dopo aver capito dove potresti andare, analizza dove sei oggi riprendendo in mano l’elenco della settimana scorsa, quello con i sottostanti di tutto ciò che possiedi.
Adesso fai le somme. Su 100 euro del tuo patrimonio finanziario, quanti sono in azioni, quanti in obbligazioni, quanti in liquidità e quanti in altro? Segna le percentuali, anche a spanne. Quella è la tua asset allocation di oggi.
Poi aggiungi un secondo controllo: quanta parte è investita in Italia e quanta nel resto del mondo? E quanta dipende da un unico emittente o da un’unica banca?
Infine la domanda più importante: questa ricetta l’ho scelta io, o mi è semplicemente capitata?
Se la risposta è la seconda, sei in buona compagnia.
Investi in consapevolezza
Te ne ho già parlato più volte ma te lo ribadisco. Per iniziare il tuo viaggio nel mondo degli investimenti nella maniera più funzionale, il tuo primo passo è Intelligenza Finanziaria.
Sono tre giorni a Monza il 20, 21 e 22 novembre, in cui costruiremo insieme il tuo metodo, dalla mente fino ai portafogli, guardando i numeri veri: quanto hanno reso e, soprattutto, quanto sono scesi nei momenti peggiori, perché è da lì che capirai se possano essere ricette buone anche per te. Manca meno di un mese: per informazioni e iscrizioni clicca QUA.
Nel frattempo, mercoledì 28 ottobre torna il webinar Il Punto dei Mercati in cui avrò al mio fianco Luca Giusti: è gratuito, per partecipare clicca QUA.
Continuiamo il discorso la prossima settimana parlando di quanto possa scendere un portafoglio e di come ci si prepara in anticipo per attraversare una discesa senza farsi travolgere.
Ci vediamo lunedì prossimo, sempre sotto controllo.
Roberto
Te ne ho già parlato più volte ma te lo ribadisco. Per iniziare il tuo viaggio nel mondo degli investimenti nella maniera più funzionale, il tuo primo passo è Intelligenza Finanziaria.
Sono tre giorni a Monza il 20, 21 e 22 novembre, in cui costruiremo insieme il tuo metodo, dalla mente fino ai portafogli, guardando i numeri veri: quanto hanno reso e, soprattutto, quanto sono scesi nei momenti peggiori, perché è da lì che capirai se possano essere ricette buone anche per te. Manca meno di un mese: per informazioni e iscrizioni clicca QUA.
Nel frattempo, mercoledì 28 ottobre torna il webinar Il Punto dei Mercati in cui avrò al mio fianco Luca Giusti: è gratuito, per partecipare clicca QUA. INSERIRE LINK.
Continuiamo il discorso la prossima settimana parlando di quanto possa scendere un portafoglio e di come ci si prepara in anticipo per attraversare una discesa senza farsi travolgere.
Ci vediamo lunedì prossimo, sempre sotto controllo.
Roberto
3 giorni dal vivo per costruire il tuo piano finanziario completo: dalla psicologia del denaro alla gestione pratica dei risparmi, dagli investimenti in ETF alle strategie di trading. Le basi che nessuno ti ha mai insegnato, spiegate in modo chiaro e applicabile da subito.