La settimana scorsa ti ho raccontato di Riccardo e del suo portafoglio da 300.000 euro sceso sotto i 150.000. Ti ho mostrato gli errori rilevanti che aveva commesso in fase di costruzione ossia la diversificazione apparente che in realtà nascondeva un portafoglio azionario super sbilanciato sia a livello geografico che settoriale.
Nel procedere in quel modo, a Riccardo mancava un parametro di riferimento fondamentale: non sapeva in anticipo di quanto avrebbe potuto scendere il suo portafoglio.
Non sapendolo, quando si è trovato in pieno nell’onda ribassista è andato in difficoltà, si è aggrappato alla speranza di un recupero improbabile e quando è venuto a chiedermi un parere, sotto del 50% su una somma così rilevante, non sapeva letteralmente più che pesci prendere (il che, se pensi al mio cognome, farebbe quasi ridere se non fosse tragico).
Nell’investing, non mettere in conto di quanto possa scendere è un enorme problema che, nella mia esperienza, quasi tutti sottovalutano.
È il tema che a Intelligenza Finanziaria affrontiamo in prima battuta, e il motivo sta tutto nel nostro motto: prima il rischio, poi il rendimento.
La parola di oggi: drawdown
Il termine tecnico di oggi lo hai già incontrato di sfuggita: drawdown. È la discesa di un investimento dal suo punto più alto al punto più basso che tocca prima di risalire. Il drawdown massimo è la discesa peggiore registrata in un certo periodo.
Un esempio. Investi 10.000 euro, salgono a 12.000, poi una crisi li riporta a 9.000. Il drawdown non si misura dai 10.000 iniziali ma dal punto più alto: da 12.000 a 9.000 hai visto sparire 3.000 euro di valore, ossia il 25%. Ed è proprio quello che senti nello stomaco.
Nell’Episodio 5 ti ho detto che la volatilità è il moto ondoso. Il drawdown massimo è l’onda più alta che quel mare ha già fatto vedere in passato. Non ti dice quale sarà la prossima, ma conoscere il peggior momento storico di quello specifico mare che ti stai preparando ad affrontare ha una grande importanza.
Il numero che non trovi in prima pagina
Durante Intelligenza Finanziaria mostro sempre questo grafico che rappresenta il mercato azionario americano dal 1974 al 2026. 10.000 dollari investiti nel 1974 sarebbero diventati oltre 2,1 milioni nel 2026, con una resa media del 10,9% annuo.
Bello eh? Quasi come se il tuo attore o la tua attrice preferita di Hollywood ti invitassero a cena. Un sogno. A meno che non ti avessero avvisato che il conto sarebbe poi toccato proprio a te … ooops!
Guarda infatti l’altro numero storico: drawdown massimo -55% … eccolo il conto da pagare.
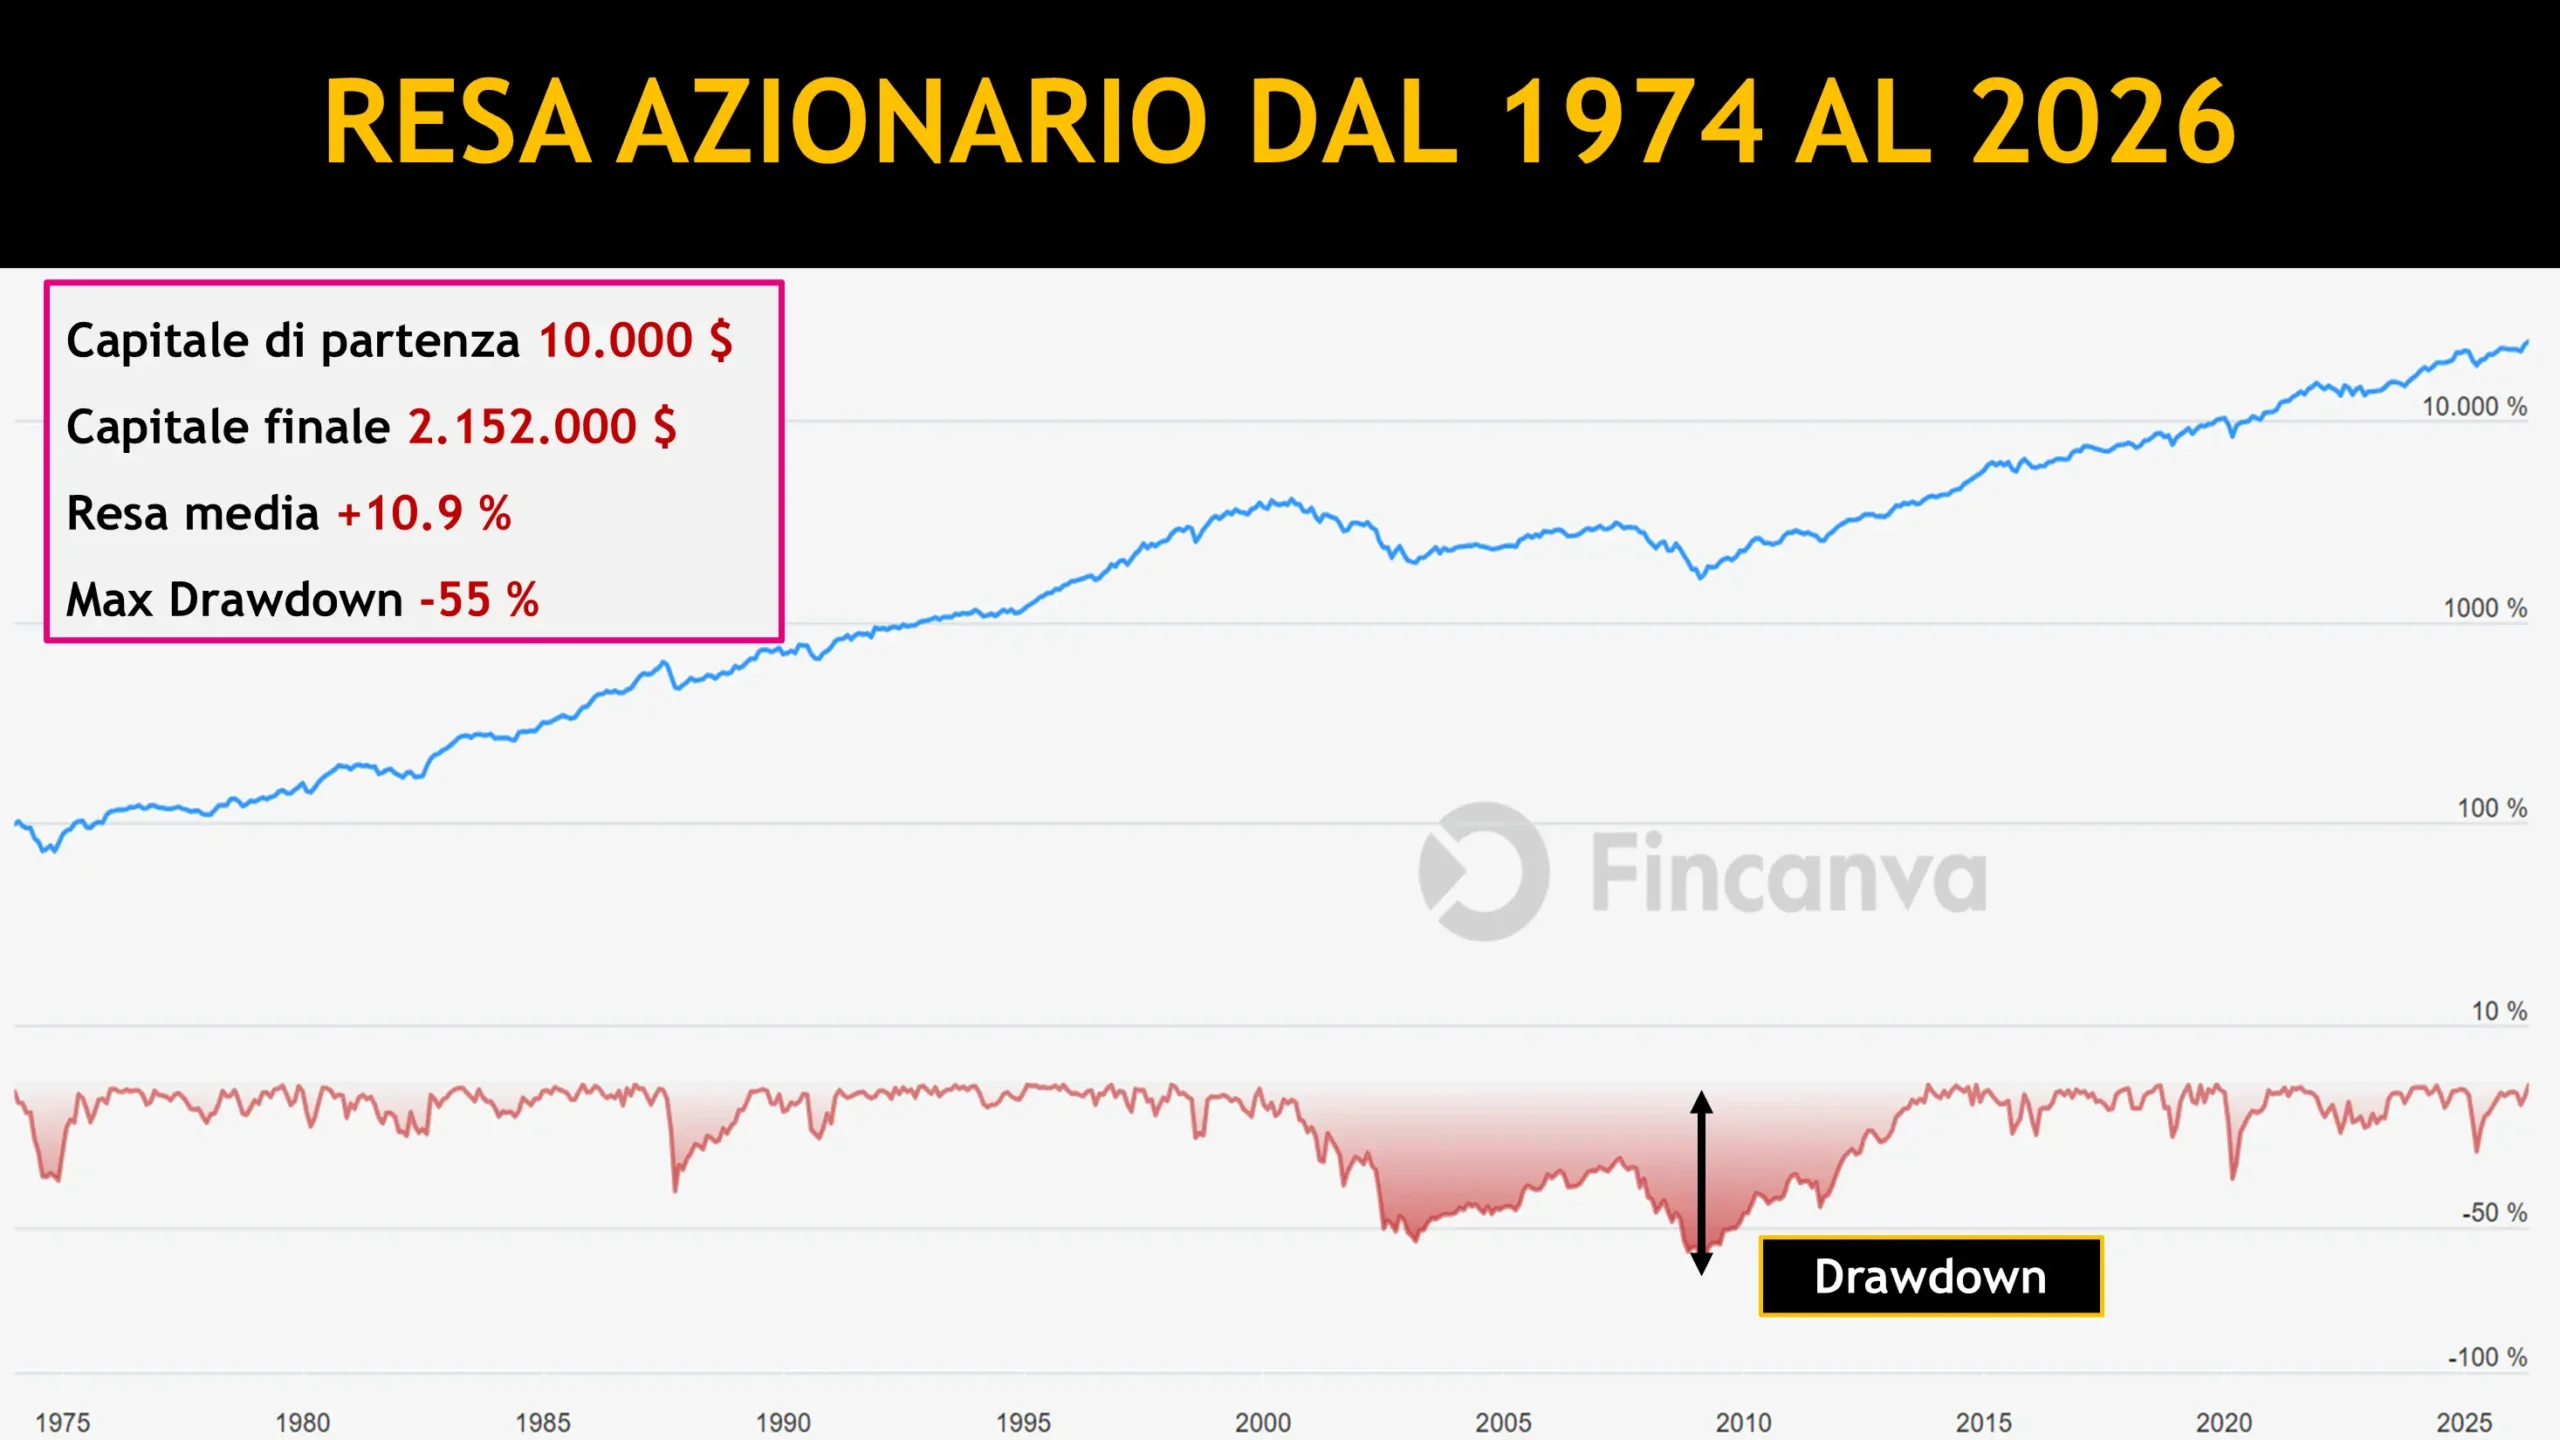
Lungo la strada quel capitale ha infatti perso, a un certo punto, più della metà del suo valore. Chi in quel momento aveva 200.000 dollari si è ritrovato, sulla carta, con meno di 100.000.
Per fare un paragone, le obbligazioni decennali americane, nello stesso periodo: resa media 6,1%, drawdown massimo -22,8%. Rendono meno e scendono meno. Rischio e rendimento nell’investing viaggiano sempre in coppia, ricordi?
La resa media è la foto del traguardo. Il drawdown è la foto del momento peggiore del viaggio.
Ma il viaggio, prima di poterlo raccontare agli amici, lo devi vivere e nel farlo, guarda un po’, sei chiamato in ogni momento a prendere delle decisioni, munito soltanto delle informazioni di quel momento specifico, non di cosa succederà più avanti.
Questo è, in poche parole, il problema del drawdown.
Riusciresti a restare a bordo?
Guardando i grafici a posteriori diventa tutto facile: bastava tenere rimanendo a bordo con fiducia. Ma, piccolo problema, nel momento peggiore non sai che è il momento peggiore e temi che di male si possa andare in peggio. Vedi il conto che scende, i giornali che parlano di fine del mondo, tua suocera che dice “Io lo sapevo che non doveva sposarlo quello lì!” e tutto ti spinge a vendere prima che sia troppo tardi.
È l’avversione alle perdite di cui abbiamo parlato quest’estate: perdere ci fa più male di quanto guadagnare la stessa cifra ci faccia piacere.
Ma se vendi lì, trasformi una discesa temporanea in una perdita definitiva e quando poi risale cosa fai?
Come diceva spesso Joe Ross: “Ogni volta che sei sui mercati, hai sempre a rischio due cose, il capitale finanziario ma anche quello emotivo e il secondo vale almeno quanto il primo”.
Ecco perchè il drawdown non è un dato tecnico da lasciare agli addetti ai lavori. È la risposta alla domanda più importante che puoi farti prima di investire: riuscirei a restare a bordo con una tempesta di quel tipo?
Tre mosse da fare prima, non durante
Una discesa non si gestisce mentre arriva. Si prepara prima, a mente fredda.
Devi conoscere il drawdown della tua ricetta. Ogni portafoglio ne ha uno. Nei portafogli ETF che insegniamo, per esempio, negli ultimi 10 anni la perdita massima non ha superato il 16,8%, e i nostri allievi lo sanno prima di investire un euro. Come già detto, non è una garanzia assoluta per il futuro ma quantomeno un buon punto di inizio per valutarne la sostenibilità.
Traducilo in euro. Il 17% di 50.000 euro sono 8.500 euro. Chiediti se riusciresti a guardarli sparire per qualche mese senza toccare niente. Le percentuali si sopportano, gli euro un po’ meno.
Se è troppo, cambia ricetta. Se consideri quel drawdown troppo poco sostenibile per le tue coronarie, scegli un portafoglio più conservativo che abbia un massimo drawdown più basso pur sapendo che così facendo rinuncerai a qualche punto di rendimento. Esplora diverse alternative di portafoglio fino a quando trovi l’equilibrio più giusto per te.
È la stessa cosa della cena con la tua star preferita: il conto fa parte del pacchetto. Leggilo sul sito del ristorante prima di accettare l’invito, meglio arrossire oggi che impallidire poi nel bel mezzo della tempesta.
Il tuo esercizio di questa settimana
Riprendi l’asset allocation che hai calcolato la settimana scorsa e fai una prova volutamente pessimista: immagina che la parte in azioni perda la metà, come è già successo, e che il resto stia fermo. Se hai 60 euro su 100 in azioni, sono 30 euro su 100 di perdita. Ora trasforma quel 30% in euro sul tuo patrimonio.
Poi completa per iscritto una frase sola: “Se succedesse, io farei…”. Se la risposta sincera è “venderei tutto”, la tua ricetta è troppo forte per te. Meglio scoprirlo oggi.
È un metodo, non gioco d’azzardo
A Intelligenza Finanziaria, tre giorni a Monza il 20, 21 e 22 novembre, il rischio è il punto di partenza: impari a leggere i drawdown, a capire quale riesci a reggere e a costruire una ricetta adatta a te. Per informazioni e iscrizioni clicca QUA.
E se vuoi vedere da vicino come sono fatti i nostri portafogli ETF, con i loro rendimenti e le loro cadute, martedì 10 novembre terrò assieme a Luca Giusti un webinar dedicato. Per registrarti clicca QUA.
La prossima settimana parleremo della fase più lunga e meno raccontata: restare sotto controllo nel tempo, quando l’entusiasmo iniziale è passato. E riprenderemo il ribilanciamento di cui ti ho accennato la settimana scorsa.
Ci vediamo lunedì prossimo, sempre sotto controllo.
Roberto
3 giorni dal vivo per costruire il tuo piano finanziario completo: dalla psicologia del denaro alla gestione pratica dei risparmi, dagli investimenti in ETF alle strategie di trading. Le basi che nessuno ti ha mai insegnato, spiegate in modo chiaro e applicabile da subito.